僕が今組んでいるEA「NÍDHÖGG(ニーズヘッグ)」は、このプロジェクトの一番槍だ。プロップファームFintokeiの審査を完全自動トレードで突破し、まとまった運用資金を引き出す――「年収2億円」と「究極のガレージ」を実現するための、最初の資金源として設計している。だからこそ、このEAの精度は妥協できない。
// 沈黙の理由 ― 4ヶ月の空白で起きていたこと
前回のログから、気づけば4ヶ月近くが経っていた。「クルー」たちには詫びる言葉より、その空白の中身を見せる方が誠実だろう。前回の記事の最後に、僕はこう書いた。「テレメトリーが復旧し、視界がクリアになったことで、勝率を落としている次なるバグが鮮明に浮かび上がった。ここからは、究極の精度を求めた冷徹なチューニングフェーズに入る」。このチューニングは、想定より遥かに深いところまで潜ることになった。小さな修正の積み重ねでは済まず、リポジトリの構造からエントリーロジックの骨格、水平線判定のアーキテクチャまで、根こそぎ作り直す羽目になった。
もう一つ、地味にリソースを溶かした要因がある。開発環境そのものをDockerコンテナ+Claude Codeベースに移行する作業だ。バックテストを人力で1本ずつ回す運用から、AIエージェントに検証を並走させられる環境への切り替えは、思っていた以上に骨が折れた。複数のバックテストを欲張って同時並行で走らせすぎ、メモリを食いつぶしてコンテナごとフリーズさせたこともある。この環境移行の詳細と教訓は、また別の記事でまとめて晒すつもりだ。
今日は、その再建作業の直近2週間分(8/29〜9/11)を、成果も失敗も含めて晒す。
// エントリーロジックの全面再設計と、スコアリングの切り分け
まず着手したのは足場固めだ。EA本体と分析ツールをGitの管理下に置き、CLAUDE.mdで定めた3プロジェクト構成(nidhogg/orbs/ouroboros)に沿ってリポジトリを再編した。並行して、MT5の並列バックテストで複数インスタンスがポート競合によりサイレント失敗する不具合を見つけ、起動タイミングをずらすstagger処理と自動リトライを実装し、3並列同時実行を安定させた。
土台が整ったところで、エントリーロジックの核心に手を入れた。スコアリングの比較基準をH4の構造点から現在価格へ変更し、エントリートリガーをM15ダウの「更新」のみに限定(「転換」は成績を下げるため除外)。この変更だけを切り出して手早く確認したところ、プロフィットファクターは1.605。手応えを感じて、さらに水平線判定を1つの統合バッファにまとめ、H4×D1の目線一致でもエントリーを許可する緩和条件を加えてみると、同じやり方でPFは1.742・純利益+1144.76まで伸びた。一つ直すたびに数字が上がっていく、開発者にとって一番気持ちのいい瞬間だ。
ただし、この手早い確認はあくまで変更点を1つずつ切り出したものにすぎない。本当に効いているのはどの要素なのかを見極めるため、スコアリング要素を1つずつ有効化する切り分け検証も別途10年間で回した。結果、水平線スコア単独が最も寄与度が高く(純利益+206.44、PF1.10)、フィボナッチは単独ではほとんどエントリーすら発生しない(PF0.00)ことが判明した。そして、フィボナッチ・水平線・ロールリバーサル・ADXの全要素を同時に有効化した「実際に使う構成」で直近3年間を検証すると、純利益はまだマイナス(-677.57、PF0.53)。部品ごとの手応えは良かったが、全部組み合わせた実戦仕様では、まだ勝ち筋と呼べるところに届いていなかった――そう、この時点では思っていた。ちなみに、ここまでの数字は全部、MT5の標準レポートをそのまま読んだものだ。この読み方そのものが間違っていたと気づくのは、もう少し先の話になる。
// 「進化」の答え合わせ ― 新旧ロジック、10年間のA/Bテスト
翌週、僕はその「進化」の答え合わせをすることにした。単発の手応えではなく、新ロジックを全要素有効の実戦構成に組み込んだ状態で、切り替える前の旧ロジックと同じ10年間・同じ条件で並べて走らせる、地味なA/Bテストだ。
最初に見た数字は、MT5のストラテジーテスター標準レポートだった。新ロジックPF0.63・純利益-2045.89、旧ロジックPF1.04・純利益+104.08。新ロジックは赤字で負けている――そう信じ込んで、この後の分析をしばらく進めていた。だが後になって、この標準レポートはテスターを起動したチャートの通貨ペア(EURUSD)1本だけの成績で、実際に取引している14通貨ペアを横断して合算した「本当のポートフォリオ成績」ではないことに気づいた。慌てて自作の集計API(全ペアの実トレードログを合算する自前のツール)で数字を出し直すと、まったく別の顔が現れた。新ロジックPF1.04・純利益+129.31、旧ロジックPF1.76・純利益+1161.78。どちらも黒字だった。ただし旧ロジックの方が、利益の伸び方でもリスクに対する安定性(RF2.02 vs 0.15)でも、はっきり上を行っていた。
先週の1.605や1.742という数字、そして「全部乗せ」のつもりで見ていた3年検証の-677.57という数字も、こうなると怪しく見えてくる。あの数字たちも十中八九、同じ罠にはまっている――テスターを起動したチャート1枚、つまりEURUSD1ペア分の成績を、無意識のうちに全体の成績として読んでいたはずだ。フィボナッチや水平線、ロールリバーサル、ADXまで含めた「実際に使う構成」のつもりでも、集計そのものが1ペア分でしかなければ、実戦での評価としては意味を持たない。個別の変更点の評価も、全部乗せの評価も、集計の正しさそのものも、まとめて疑ってかかる必要があるという、地味だが効く教訓を、今回は身をもって受け取った。
// 敗因の解剖と、水平線ゾーン修正の生存戦略
厄介なのは、これが「バグでした」で終わる話ではないことだ。新ロジック単体を見れば、ダウ理論的にもスコアリングの設計思想としても筋は通っている。それでも10年・全ペア横断で見ると、旧ロジックに水をあけられる。だとすれば疑うべきは、僕が「改善」だと思っていたものが、直近の相場環境だけに都合よく最適化された、ただのオーバーフィットだったという可能性だ――まだ確定した診断ではない。相場を支配する論理を掘り当てたつもりで、実はノイズの形に自分を合わせていただけかもしれない。年収2億円とガレージを賭けてこのプロジェクトをやっている以上、この手の自己欺瞞を放置するわけにはいかない。
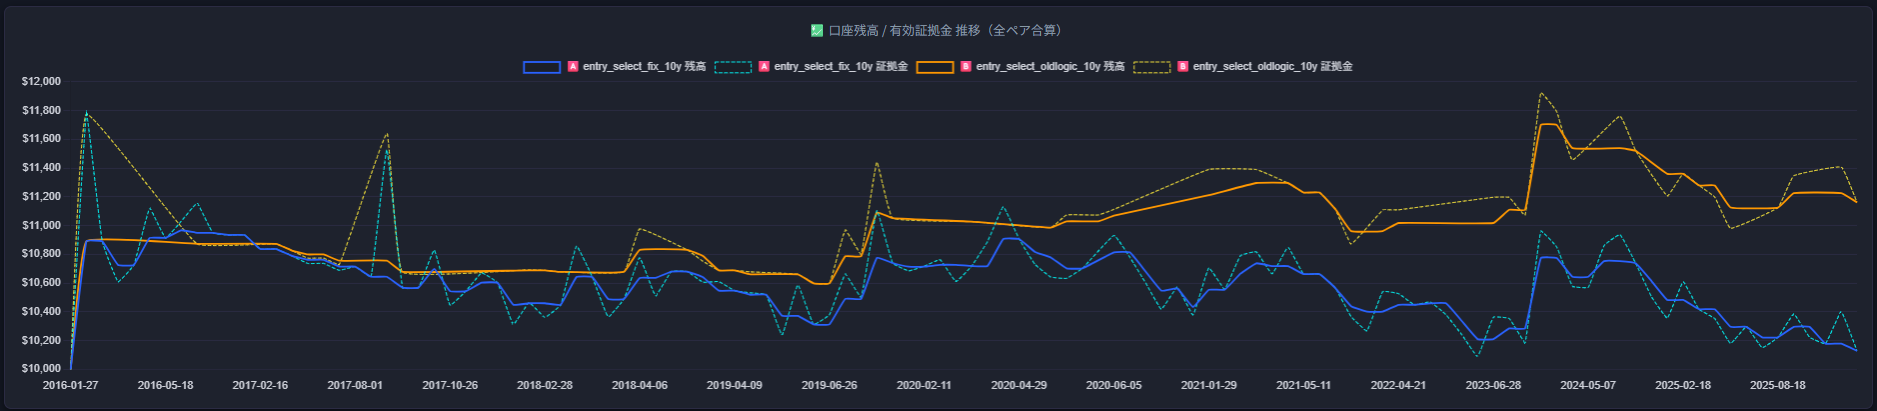
旧ロジックが優勢となれば、次にやるべきは明白だった。並行して修正していた水平線ゾーンの統合バッファ(重複していた複数の水平線判定を1つにまとめる修正)を、新旧どちらのエントリーロジックにぶつけて、どちらがより伸びるかを見る。ここでも、正しく全ペア合算した結果はねじれていた。新ロジック+水平線修正は純利益+1011.06・PF1.13で、単体の+129.31から大きく跳ね上がった。ところが旧ロジック+水平線修正は純利益+542.39・PF1.11で、単体の+1161.78から半分以下に落ち込んだ。同じ水平線修正が、新ロジックには強く効き、旧ロジックの足は引っ張る。総合成績では今も旧ロジック単体が首位(+1161.78)だが、僅差の2位につけているのは水平線修正を足した新ロジック(+1011.06)だ。「旧ロジックが勝った」で終わらせるには、まだ早い。
// 500MB超のCSVがホストを殺しかけた話
この裏で、もう一つ地味な事件が起きていた。10年規模のバックテストを回すと、1ペアあたり500MB超のCSVログが生成され、そのI/O負荷でホスト環境そのものがクラッシュしていた。原因は、毎Tick律儀にログを吐き続けていたこと。トレードが発生した時だけログを出すように変更して黙らせたが、検証のスケールを上げるほど、こういう基盤側の限界が先に牙を剥いてくることを思い知らされた。
// 次に見るべきもの
この2週間、派手な勝利はひとつもない。むしろリポジトリの土台から作り直し、自分が「進化」だと信じていたものを自分で殺しにいき、その集計方法まで疑い直した2週間だった。だが10年分のデータ――今度は正しく合算したデータ――は嘘をつかない。旧ロジック単体が今のところ最も安定して勝っているが、水平線修正は新ロジックとだけ強く噛み合っている。次に見るべきは、この噛み合わせの良さがどこから来ているのか、そして旧ロジックの安定性と新ロジックの伸びしろを両取りする道があるのか、だ。沈黙していた4ヶ月分の借りを、ここから少しずつ返していく。